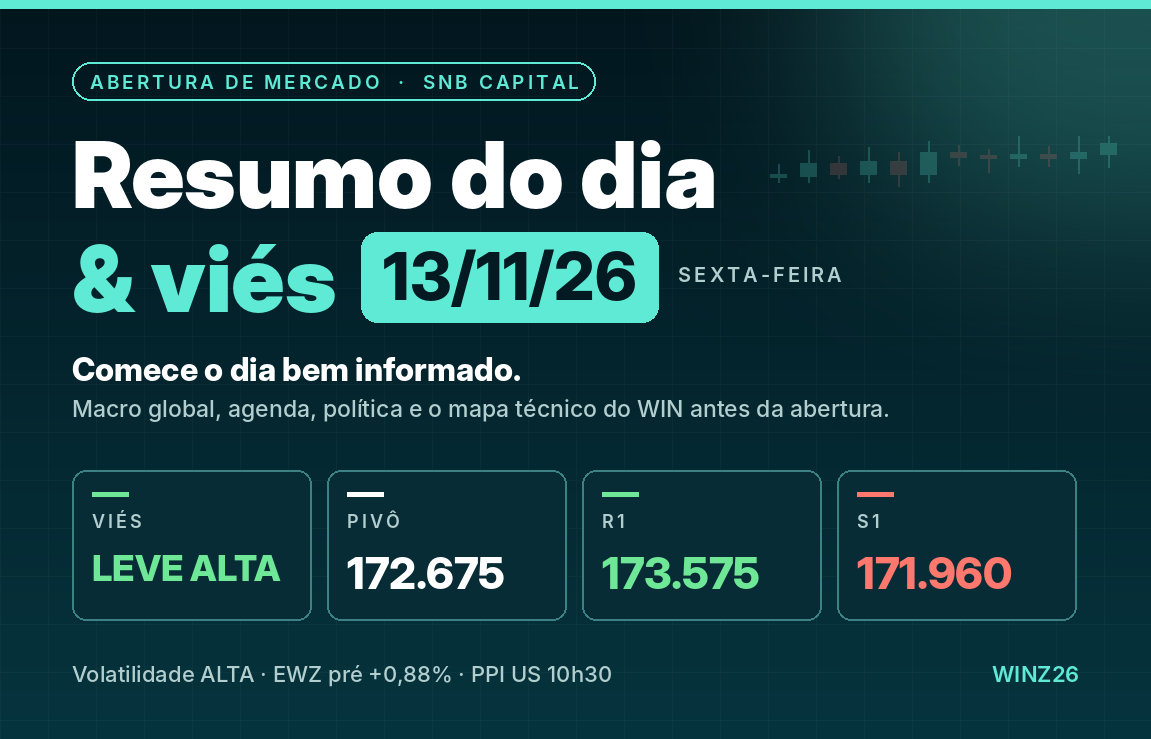
Comece o dia bem informado. Macro global, agenda, política e o mapa técnico do WIN antes da abertura.
Viés: LEVE ALTA · Volatilidade ALTA. Depois da queda de 0,46% ontem (172.770), puxada pelo tombo do Banco do Brasil (-8,35%) e pelo dólar a R$ 5,652 (+1,62%), o pré-mercado sinaliza alívio: o EWZ sobe 0,88% (06:34) e o Senado aprovou à noite o texto-base do pacote fiscal (45 a 31 votos), que agora vai para a Câmara. O IPCA de outubro veio abaixo do esperado (0,14%) e os futuros de NY estão estáveis (S&P +0,13%). Contrapesos: Ásia em queda (Hang Seng -1,55%), Brent -0,64% e minério SGX -0,6%, além do PPI dos US às 10h30. Gap implícito pelo EWZ de +1.520 pts (gap/ATR 0,47): volatilidade ALTA.
Destaques do pré-mercado
- ▲ EWZ sobe 0,88% no pré-mercado (US$ 32,06, 06:34), depois de cair 2,03% ontem. Pelo EWZ, com o dólar ainda sem negócio, o gap implícito seria de cerca de +1.520 pts (WIN ≈ 174.290), acima de R1. EWZS -0,37% no pré (07:02).
- ▲ Senado aprovou na noite de ontem o texto-base do pacote fiscal (PLP 299/2026) por 45 a 31 votos: economia de até R$ 60 bi em 2027, com teto real de 2% para a despesa se houver risco à meta. O texto vai para a Câmara. Alívio para o DI, que fechou ontem com os vértices longos acima de 15%.
- ▼ Banco do Brasil caiu 8,35% ontem com o 3T26 fraco e o guidance cortado; o dólar subiu 1,62%, a R$ 5,652, na máxima desde junho de 2025. Nubank lucrou US$ 1,09 bi no 3T26 (acima dos US$ 1,07 bi esperados), mas a inadimplência subiu para 7,3%; B3 lucrou R$ 1,63 bi (+30,5%).
- ● IPCA de outubro veio em 0,14% (projeção de 0,25%) e 4,63% em 12 meses. Hoje: varejo (PMC de setembro) às 9h, Galípolo às 10h20 e PPI dos US às 10h30, além de falas de Bowman, Daly e Jefferson (Fed).
- ● Nvidia: Jensen Huang deixou o cargo de CEO e Colette Kress assumiu de forma interina. Futuros às 07:25: S&P 500 +0,13%, Dow +0,17% e Nasdaq 100 -0,07%; VIX 18,40 (-1,60%).
Mapa técnico do WINZ26
| Nível | Zona | Origem |
|---|---|---|
| R3 | 175.350 – 175.560 | máx. swing (175.350) + R3 pivô |
| R2 | 174.565 – 174.790 | R2 pivô + proj. +61,8% ATR |
| R1 | 173.575 – 173.670 | máx. D-1 + R1 pivô |
| Pivô | 172.675 | Pivô clássico de D-1 |
| S1 | 171.685 – 171.960 | Fibo 38,2% + S1 pivô + mín. D-1 |
| S2 | 170.750 – 170.910 | Fibo 50% + S2 pivô + proj. -61,8% ATR |
| S3 | 169.505 – 169.890 | S3 pivô + Fibo 61,8% + proj. -100% ATR |
EWZ no pré: gap implícito de +0,88% (≈ +1.520 pts), WIN implícito 174.290, amplitude esperada de 4.025 pts.
Cenários
- Alta: Abertura acima de R1 (173.575–173.670, máx. de ontem) confirma o gap do EWZ e leva o WIN a R2 (174.565–174.790), perto do WIN implícito (174.290). Rompida, R3 (175.350–175.560, máx. do swing). Precisa de dólar devolvendo parte da alta de ontem e PPI dos US benigno. Alvos: 173.575 – 173.670; 174.565 – 174.790
- Base: Gap de alta parcial, com o pregão entre o pivô (172.675) e R2, dentro da amplitude ajustada pelo EWZ. O PPI (10h30) e Galípolo (10h20) definem a manhã; o dólar segue como termômetro do fiscal. Alvos: 170.755 – 174.785
- Baixa: Perder o pivô (172.675) e S1 (171.960–171.685, mín. de ontem) leva a S2 (170.910–170.750, Fibo 50%) e S3 (169.890–169.505). Gatilhos: dólar acima de R$ 5,70, PPI forte, bancos seguindo o BB ou Nasdaq virando com a Nvidia. Alvos: 170.750 – 170.910; 169.505 – 169.890
Agenda do dia
| Hora | País | Evento | Relevância |
|---|---|---|---|
| 07:00 | EU | PIB do 3º tri (prévia) | Média |
| 09:00 | BR | Vendas no varejo (PMC, set) | Média |
| 10:20 | BR | Galípolo (BC) no Barclays Day | Média |
| 10:30 | US | PPI (out) | Alta |
| 12:50 | US | Bowman (Fed) | Média |
| 14:00 | US | Daly (Fed) | Média |
| 21:00 | US | Jefferson (Fed) | Média |
Boletim completo
Painel global, commodities, balanços, política e swing de 1–2 dias estão no PDF de 3 páginas.
Baixar PDF (versão escura)Baixar PDF (versão clara)
Material de estudo baseado em cálculos técnicos. Não constitui recomendação de investimento. Níveis técnicos são referências probabilísticas e podem ser invalidados por notícias.