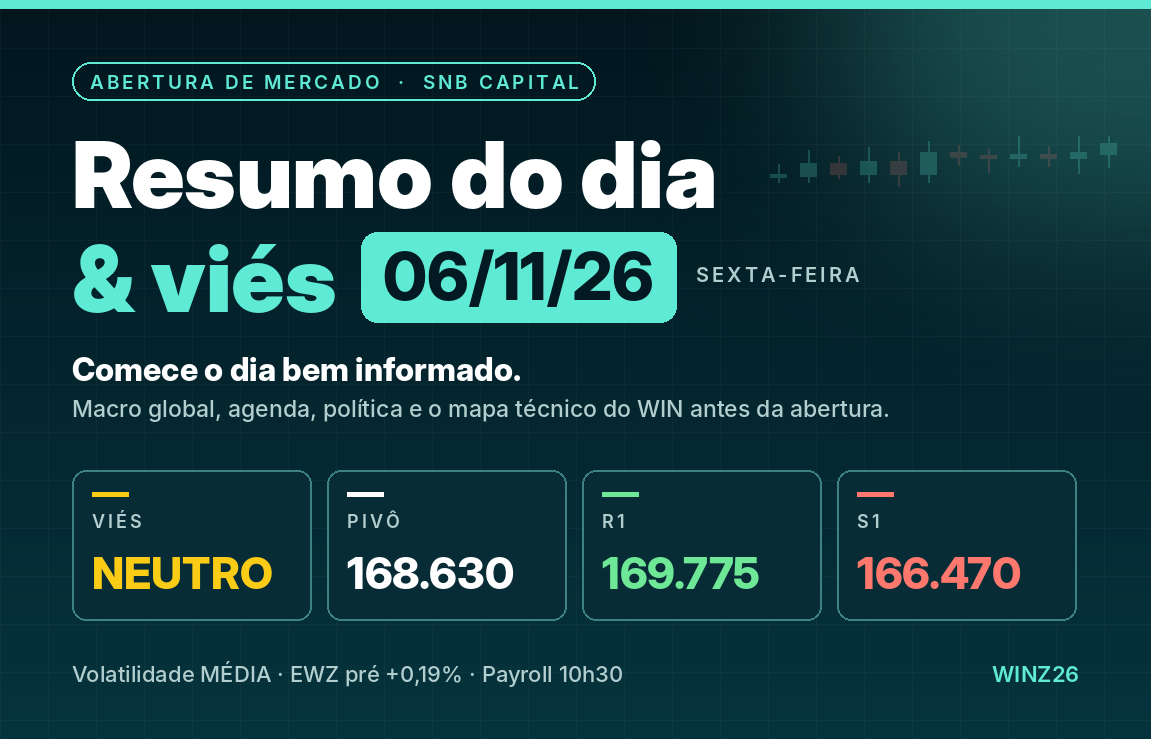
Comece o dia bem informado. Macro global, agenda, política e o mapa técnico do WIN antes da abertura.
Viés: NEUTRO · Volatilidade MÉDIA. Depois do tombo de NY ontem (S&P 500 -4,36%, Nasdaq -5,52%) com a venda de chips, a Ásia desabou (Nikkei e Kospi -6%) e a Europa cai cerca de 2% (07:36). Mas os futuros do Nasdaq 100 repicam +1,44% e o S&P sobe 0,33% (07:36). A B3 já absorveu parte do choque (Ibovespa -0,82%; WINZ26 167.555, -1,18%), e o EWZ sobe 0,19% no pré, gap implícito de +320 pts (WIN ≈ 167.875, abaixo do pivô). Contra: dólar a R$ 5,488 (+0,67%) e fiscal sem plano antes do pronunciamento de Lula. A favor: Brent perto de US$ 98 e minério firme. Viés neutro; volatilidade elevada de BAIXA (gap/ATR 0,09) para MÉDIA pelo payroll às 10h30.
Destaques do pré-mercado
- ▼ NY desabou ontem com a venda de chips e data centers, pelo medo de regulação mais dura da IA após a vitória democrata: S&P 500 -4,36%, Nasdaq -5,52% (em correção), Dow -3,44%. Hoje a Ásia caiu forte (Nikkei e Kospi -6%, Taiwan -4,5%) e a Europa recua (DAX -2,0%, 07:36), mas o Nasdaq 100 futuro repica +1,44%.
- ▼ Ontem o Ibovespa caiu 0,82% (166.191) depois de encostar em 169 mil, e o dólar subiu 0,67%, a R$ 5,488. O EWZ sobe 0,19% no pré (US$ 31,82, 07:32), após cair 1,52% ontem: gap implícito de só +320 pts no WIN (≈ 167.875).
- ● Payroll de outubro às 10h30: consenso Reuters de 65 mil vagas e desemprego em 4,2%. É o principal gatilho de volatilidade do dia.
- ▲ Brent (jan) a US$ 97,90 (-0,40%, 07:35), depois de chegar a subir 2,85% ontem com o risco EUA–Irã; mesmo assim, PETR4 caiu 2,48%. Minério SGX (dez.) fechou ontem a US$ 92,65 (+0,87%, máxima em um mês); Dalian +0,07% hoje. Apoio para Vale.
- ▼ Selic mantida em 13,75% (fim do ciclo de cortes) e produção industrial de setembro -0,8% m/m, pior que o esperado (-0,2%): juros altos e atividade fraca pesam nos domésticos.
Mapa técnico do WINZ26
| Nível | Zona | Origem |
|---|---|---|
| R3 | 172.090 – 172.250 | Fibo 38,2% + R2 pivô |
| R2 | 170.975 – 171.150 | máx. D-1 + proj. +100% ATR |
| R1 | 169.775 – 169.900 | proj. +61,8% ATR + R1 pivô |
| Pivô | 168.630 | Pivô clássico de D-1 |
| S1 | 166.280 – 166.470 | mín. swing (166.470) + S1 pivô |
| S2 | 165.010 – 165.335 | proj. -61,8% ATR + S2 pivô |
| S3 | 163.960 | proj. -100% ATR |
EWZ no pré: gap implícito de +0,19% (≈ +320 pts), WIN implícito 167.875, amplitude esperada de 3.755 pts.
Cenários
- Alta: Payroll benigno e Nasdaq sustentando o repique: o WIN abre perto do implícito (≈ 167.875), recupera o pivô (168.630) e busca R1 (169.775–169.900). Acima de R1, o alvo é a máxima de ontem/R2 (170.975–171.150). Precisa de dólar devolvendo a alta de ontem e Europa reduzindo as perdas. Alvos: 169.775 – 169.900; 170.975 – 171.150
- Base: Abertura quase sem gap e espera pelo payroll: o índice oscila entre S1 e o pivô/R1, dentro da amplitude ajustada pelo EWZ (ATR + 50% do gap). Depois das 10h30, o dado define a direção da tarde. Alvos: 165.680 – 169.430
- Baixa: Se a liquidação da Ásia e da Europa contaminar a B3 ou o payroll assustar, perder S1 (166.280–166.470, mínima do swing) abre espaço para S2 (165.010–165.335) e S3 (163.960, -100% do ATR). Dólar acima de R$ 5,50 reforça o movimento. Alvos: 165.010 – 165.335; 163.960
Agenda do dia
| Hora | País | Evento | Relevância |
|---|---|---|---|
| 07:00 | EU | Vendas no varejo (set) | Média |
| 10:00 | BR | Lula: reunião extraordinária do CNPE | Média |
| 10:30 | US | Payroll (out) | Alta |
| 10:30 | US | Taxa de desemprego (out) | Alta |
| 12:00 | US | Confiança da Univ. de Michigan (nov, prel.) | Média |
| 15:00 | BR | Balança comercial (out) | Média |
Boletim completo
Painel global, commodities, balanços, política e swing de 1–2 dias estão no PDF de 3 páginas.
Baixar PDF (versão escura)Baixar PDF (versão clara)
Material de estudo baseado em cálculos técnicos. Não constitui recomendação de investimento. Níveis técnicos são referências probabilísticas e podem ser invalidados por notícias.