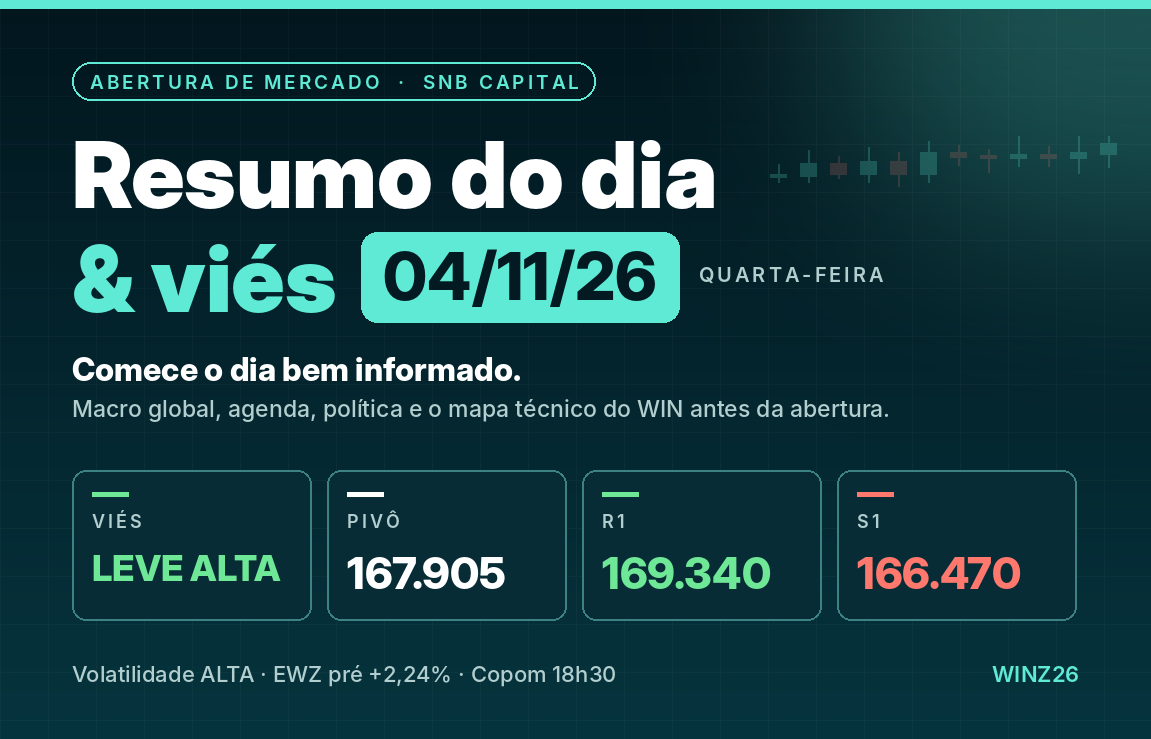
Comece o dia bem informado. Macro global, agenda, política e o mapa técnico do WIN antes da abertura.
Viés: LEVE ALTA · Volatilidade ALTA. Depois de seis quedas seguidas (Ibovespa -1,42% ontem, a 165.529; WINZ26 a 167.890), o exterior abre espaço para um repique: as projeções dão aos democratas o controle da Câmara e do Senado nas midterms, os futuros de NY sobem cerca de 1,1% (07:35), a Europa avança 1% a 2% e o VIX cai 5,6%. O EWZ sobe 2,24% no pré (US$ 32,44, 07:32) e o EWZS 3,6%, o que implica um gap de cerca de +3.760 pts (WIN implícito 171.650, acima de R3). Contra: Brent -1,64% (US$ 101,90) pesa na Petrobras, minério em Singapura colado no piso de US$ 90 pesa na Vale, e o ruído doméstico continua (ministro da Fazenda indefinido e rumor de 'tabelamento' da Selic). Copom decide às 18h30, com pausa dada como certa. Viés de leve alta na abertura e volatilidade ALTA (gap/ATR 1,0); o dólar de hoje ainda não está no cálculo do gap.
Destaques do pré-mercado
- ▲ Midterms: segundo projeções da NBC e da CNN, os democratas assumem a Câmara e o Senado. Mercado global em risk-on: Dow fut. +1,44%, S&P +1,12%, Nasdaq 100 +1,14%, Euro Stoxx 50 +1,50%, VIX -5,6% (07:35). Ouro +2,9% (US$ 4.055).
- ▲ EWZ sobe 2,24% no pré (US$ 32,44, 07:32) após cair 1,34% ontem; EWZS +3,60% (US$ 10,64, 07:03). Gap implícito de cerca de +3.760 pts no WIN (≈ 171.650), acima de R3: com o IBOV em sobrevenda após 6 quedas, abre espaço para repique técnico.
- ▼ Brent cai 1,64%, a US$ 101,90, e WTI 1,16%, a US$ 94,98 (07:35), um dia depois de PETR4 cair 3,79% (R$ 50,71). Minério 62% Fe em Singapura (dez) a US$ 90,70 (-0,59%), colado no piso de US$ 90; ontem Vale caiu 2,85%. As duas blue chips limitam o repique.
- ● Copom decide a Selic às 18h30: o mercado dá como certa a pausa nos cortes. Ontem, o rumor de 'tabelamento' da Selic (proposta atribuída a André Lara Resende, que o PT nega ter debatido) e a indefinição do ministro da Fazenda ajudaram a derrubar o IBOV.
- ● Itaú 3T26: lucro recorrente de R$ 12,6 bi (+6,2% a/a) e ROE de 23,6% (24,3% no 2T). Inadimplência acima de 90 dias foi a 2,0% (1,9%) e o guidance foi mantido. Teleconferência às 8h. Ontem ITUB4 caiu 0,47%.
Mapa técnico do WINZ26
| Nível | Zona | Origem |
|---|---|---|
| R3 | 170.790 | R2 pivô |
| R2 | 170.200 | proj. +61,8% ATR |
| R1 | 169.340 – 169.355 | R1 pivô + máx. D-1 |
| Pivô | 167.905 | Pivô clássico de D-1 |
| S1 | 166.455 – 166.470 | mín. D-1 + mín. swing (166.470) + S1 pivô |
| S2 | 165.580 | proj. -61,8% ATR |
| S3 | 165.020 | S2 pivô |
EWZ no pré: gap implícito de +2,24% (≈ +3.760 pts), WIN implícito 171.650, amplitude esperada de 5.620 pts.
Cenários
- Alta: Abertura com gap na região do WIN implícito (≈ 171.650). Firmar acima de R3 (170.790) confirma o repique técnico e mira a projeção de +100% do ATR, depois a região das máximas de 28–29/10. Exige bancos e Itaú sustentando e o dólar devolvendo a alta de ontem. Alvos: 171.630; 173.805 – 173.940
- Base: Gap parcialmente preenchido e pregão travado antes do Copom (18h30): oscilação entre a zona de R1/R2 e o pivô, dentro da amplitude ajustada pelo EWZ (ATR + 50% do gap). Petrobras e Vale seguram o índice. Alvos: 165.080 – 170.700
- Baixa: Gap devolvido (dólar firme, Brent caindo, ruído com Fazenda ou Selic): perder o pivô (167.905) e depois S1 (166.455–166.470, mínima de D-1 e do swing) retoma a tendência de baixa e testa S2/S3. Alvos: 165.580; 165.020
Agenda do dia
| Hora | País | Evento | Relevância |
|---|---|---|---|
| 06:00 | EUR | PMIs de serviços e composto (out) | Média |
| 10:15 | EUA | ADP: emprego privado (out) | Média |
| 10:30 | EUA | Balança comercial (set) | Média |
| 12:00 | EUA | ISM de serviços (out) | Alta |
| 14:30 | BR | Caged (set) | Média |
| 18:30 | BR | Copom: decisão da Selic e comunicado | Alta |
Boletim completo
Painel global, commodities, balanços, política e swing de 1–2 dias estão no PDF de 3 páginas.
Baixar PDF (versão escura)Baixar PDF (versão clara)
Material de estudo baseado em cálculos técnicos. Não constitui recomendação de investimento. Níveis técnicos são referências probabilísticas e podem ser invalidados por notícias.