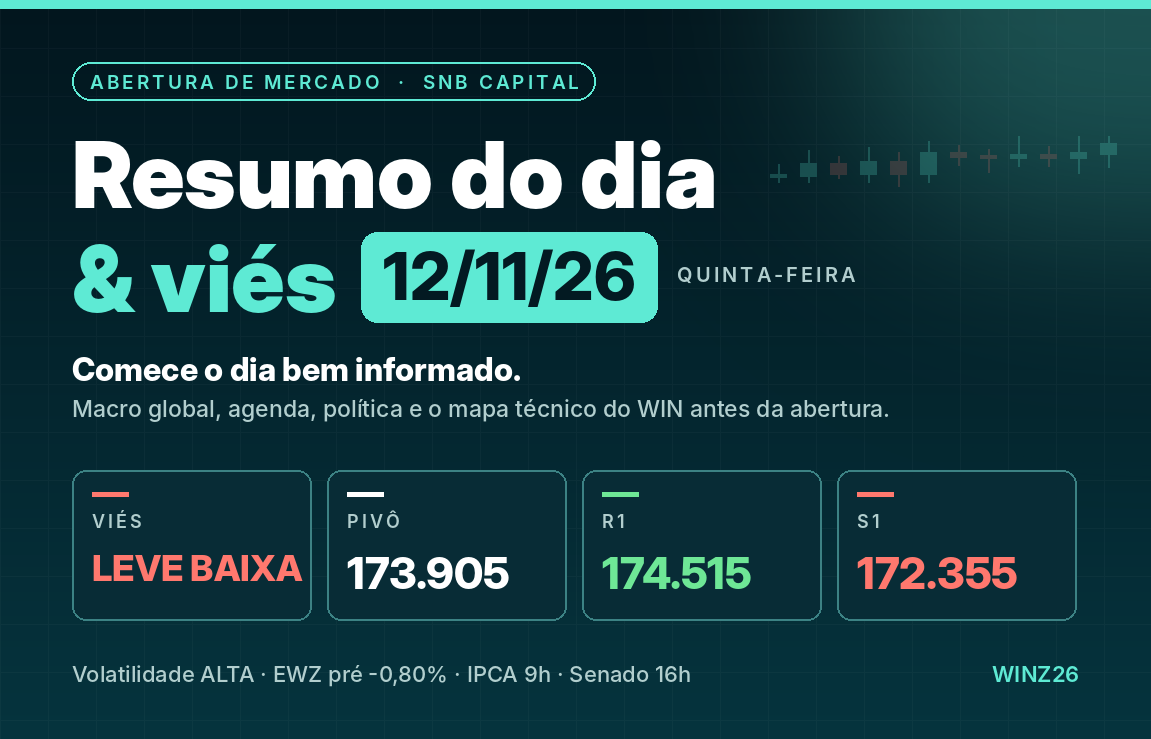
Comece o dia bem informado. Macro global, agenda, política e o mapa técnico do WIN antes da abertura.
Viés: LEVE BAIXA · Volatilidade ALTA. Depois da alta de 0,23% ontem (173.570), com nova rejeição na região de 175.000 (máx. 174.850), o exterior pesa no pré: o EWZ cai 0,80% (08:41), os futuros da Nasdaq 100 recuam 0,85% com a crise de comando na Nvidia (S&P -0,38%) e o VIX sobe 4,5%. No Brasil, o Banco do Brasil decepcionou (lucro ajustado de R$ 1,27 bi, contra R$ 3,31 bi esperados, e guidance cortado), o que deve pesar nos bancos. Brent cai 0,58% (US$ 92,22) e a Vale recua 0,60% no pré em NY. Contrapesos: Europa em alta, BTG com lucro recorde e IPCA de outubro às 9h (proj. 0,25%). Gap implícito pelo EWZ de -1.390 pts (gap/ATR 0,40): volatilidade ALTA.
Destaques do pré-mercado
- ▼ EWZ cai 0,80% no pré-mercado (US$ 32,18, 08:41), depois de subir 0,90% ontem. Pelo EWZ, o gap implícito seria de cerca de -1.390 pts (WIN ≈ 172.180), abaixo do pivô de 173.905. EWZS estável no after-hours (-0,09%).
- ▼ Nvidia: o conselho avalia destituir o CEO Jensen Huang (WSJ/Reuters) e as ações caíram cerca de 8% no after-market. Futuros às 08:33: Nasdaq 100 -0,85%, S&P 500 -0,38% e Dow +0,06%. Treasury de 10 anos em 4,991% e dólar global na máxima em 19 meses.
- ▼ Banco do Brasil (3T26): lucro ajustado de R$ 1,27 bi (-66,5%), contra R$ 3,31 bi esperados; inadimplência acima de 90 dias em 6,08%, guidance de 2026 cortado para R$ 9 a 11 bi e payout de 25%. Teleconferência às 9h. Em contrapartida, o BTG teve lucro recorde de R$ 5,3 bi (+17%).
- ● IPCA de outubro às 9h: projeção de 0,25% no mês (setembro: 0,82%) e de 4,73% a 4,74% em 12 meses. Dado acima do esperado pressiona o DI e o índice.
- ● Commodities: Brent -0,58% (US$ 92,22) e WTI -0,66% (08:42), perto da mínima em dois meses; minério SGX em US$ 92,15 (11/11) e Vale -0,60% no pré em NY. Petrobras compra 100% da Logum (R$ 620 mi); ADR +0,28%.
Mapa técnico do WINZ26
| Nível | Zona | Origem |
|---|---|---|
| R3 | 176.065 | R3 pivô |
| R2 | 175.350 – 175.695 | máx. swing (175.350) + R2 pivô + proj. +61,8% ATR |
| R1 | 174.515 – 174.850 | R1 pivô + máx. D-1 |
| Pivô | 173.905 | Pivô clássico de D-1 |
| S1 | 171.960 – 172.355 | S2 pivô + Fibo 38,2% |
| S2 | 171.415 – 171.445 | proj. -61,8% ATR + S3 pivô |
| S3 | 169.860 – 170.130 | proj. -100% ATR + Fibo 61,8% |
EWZ no pré: gap implícito de -0,80% (≈ −1.390 pts), WIN implícito 172.180, amplitude esperada de 4.135 pts.
Cenários
- Alta: Voltar acima do pivô (173.905) leva o WIN a R1 (174.515–174.850, máxima de ontem). Rompida, abre caminho para R2 (175.350–175.695, máx. do swing) e R3 (176.065). Precisa de IPCA abaixo de 0,25%, Nasdaq recuperando e avanço do pacote fiscal no Senado. Alvos: 174.515 – 174.850; 175.350 – 175.695
- Base: Abertura em baixa, perto do WIN implícito pelo EWZ (172.180), com o pregão entre S1 (171.960–172.355) e o pivô (173.905), dentro da amplitude ajustada pelo EWZ. O IPCA e a reação ao BB definem a manhã; o Senado (16h), a tarde. Alvos: 171.505 – 175.635
- Baixa: Perder S1 (172.355–171.960) leva a S2 (171.415–171.445) e S3 (169.860–170.130, Fibo 61,8%). Gatilhos: IPCA acima de 0,30%, BBAS3 puxando os bancos, Nasdaq aprofundando a queda ou dólar acima de R$ 5,60. Alvos: 171.415 – 171.445; 169.860 – 170.130
Agenda do dia
| Hora | País | Evento | Relevância |
|---|---|---|---|
| 09:00 | BR | IPCA (out) m/m | Alta |
| 09:00 | BR | Banco do Brasil: teleconferência do 3T26 | Média |
| 10:30 | US | Auxílio-desemprego (semanal) + Hammack (Fed) | Média |
| 12:00 | US | Vendas de imóveis usados (out) + Barr (Fed) | Média |
| 13:15 | US | Goolsbee, Daly, Schmid e Williams (Fed) até 20h30 | Média |
| 14:00 | US | Estoques de petróleo (EIA) | Média |
| 16:00 | BR | Senado: possível votação do pacote fiscal | Alta |
Boletim completo
Painel global, commodities, balanços, política e swing de 1–2 dias estão no PDF de 3 páginas.
Baixar PDF (versão escura)Baixar PDF (versão clara)
Material de estudo baseado em cálculos técnicos. Não constitui recomendação de investimento. Níveis técnicos são referências probabilísticas e podem ser invalidados por notícias.